« Je ne sais pas si je serai encore là dans cinq ans. » C'est la phrase qui revient le plus souvent chez les cadres locataires qui hésitent à acheter. Une promotion possible à Lyon, un poste à l'international, un conjoint qui cherche ailleurs : la mobilité professionnelle est l'argument le plus fréquent pour rester locataire. Il est légitime. Il mérite surtout d'être chiffré, parce qu'un départ n'oblige pas toujours à vendre, et qu'une vente ne signifie pas forcément une perte.
Cet article pose le calcul pas à pas : ce qu'un achat coûte à l'entrée, ce qu'il coûte à la sortie, ce que vous avez remboursé entre-temps, et les trois options qui s'offrent à vous le jour où vous partez. Si vous voulez d'abord faire le calcul avec vos propres chiffres, la page Louer ou acheter : faites le calcul avant de décider met en regard dix ans de loyers et dix ans de crédit.
Pourquoi la mobilité change tout dans le calcul
Les coûts fixes pèsent plus quand on reste peu de temps
Acheter, c'est payer des frais fixes à l'entrée (frais de notaire, garantie du prêt, frais de dossier) et souvent à la sortie (frais de revente). Sur dix ans, ces coûts se diluent. Sur trois ans, ils pèsent lourd. C'est pour cette raison qu'on parle de « point de bascule » : la durée à partir de laquelle l'achat devient plus intéressant que la location.
Mais le capital remboursé travaille pour vous dès le premier mois
Chaque mensualité rembourse une part de capital. Ce capital, vous le récupérez à la revente. Un loyer, lui, ne se récupère jamais. La question n'est donc pas « combien je paie par mois » mais « combien je paie réellement, une fois déduit ce que je récupère ».
Le neuf réduit les frais d'entrée
Dans le neuf, les frais de notaire sont d'environ 2 à 3 % du prix, contre 7 à 8 % dans l'ancien. Sur un logement de 280 000 €, l'écart représente plus de 13 000 €, soit l'équivalent de dix mois de loyer d'un T3 dans beaucoup de villes. Le détail est expliqué dans notre article sur les frais de notaire dans le neuf, ligne par ligne.
Les hypothèses de notre simulation
Pour rester cohérents avec nos outils, nous retenons les mêmes hypothèses que la landing page : crédit sur 20 ans à 3,3 % hors assurance, assurance emprunteur 0,34 %, frais de notaire du neuf estimés à 2,5 %.
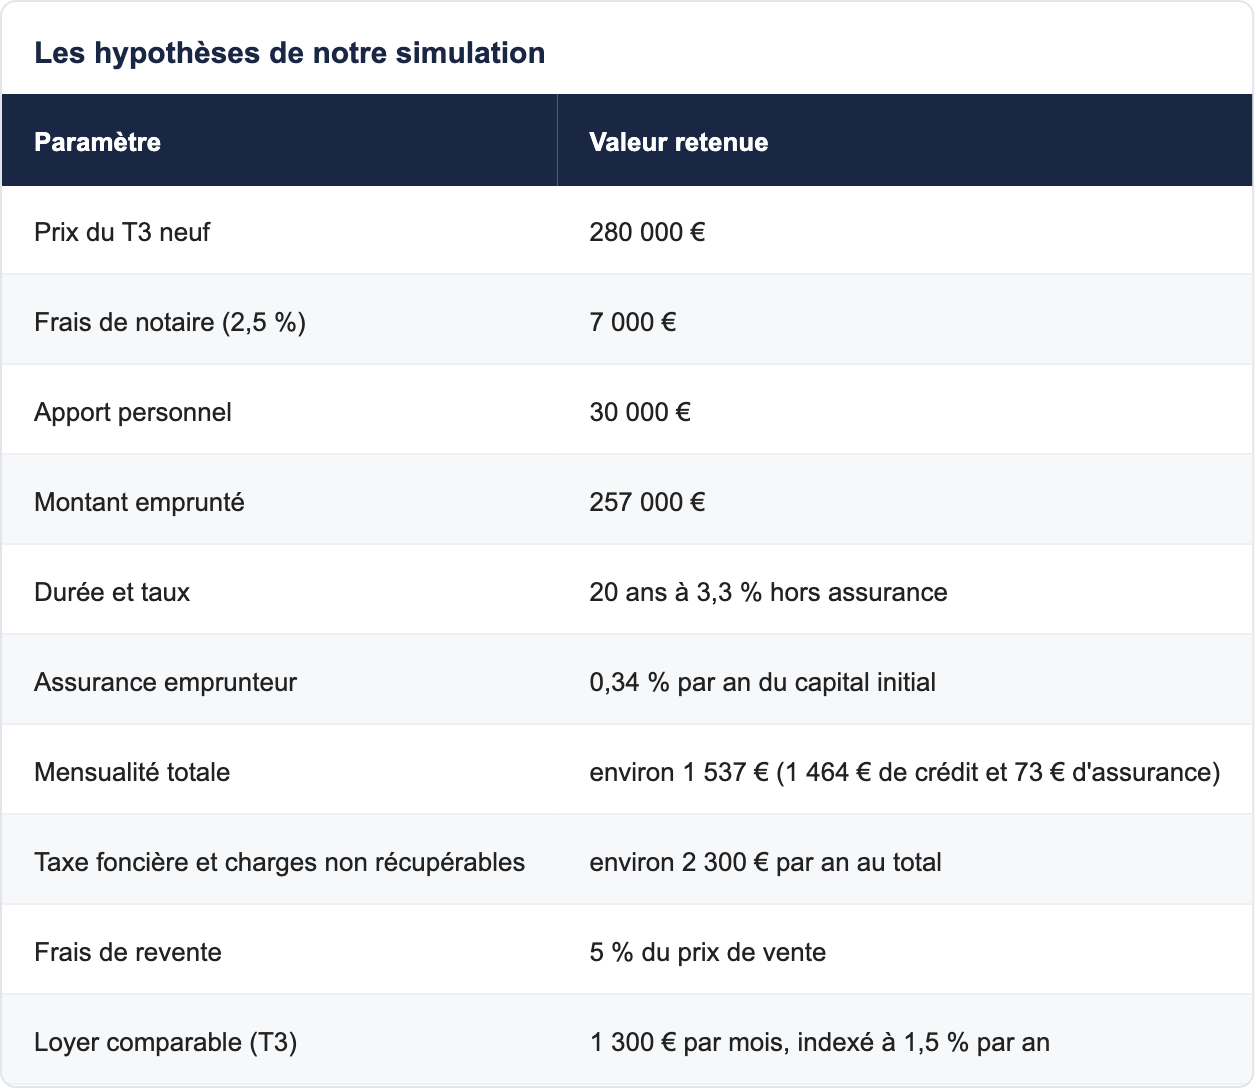
Ces chiffres sont des ordres de grandeur, pas une offre de prêt. Vos propres chiffres (loyer actuel, apport, taux obtenu) peuvent changer sensiblement le résultat.
Combien de capital avez-vous remboursé au moment de partir ?
C'est le chiffre que les locataires oublient le plus souvent. Sur un prêt de 257 000 € à 3,3 % sur 20 ans, voici la répartition estimée entre capital et intérêts selon la date de départ.
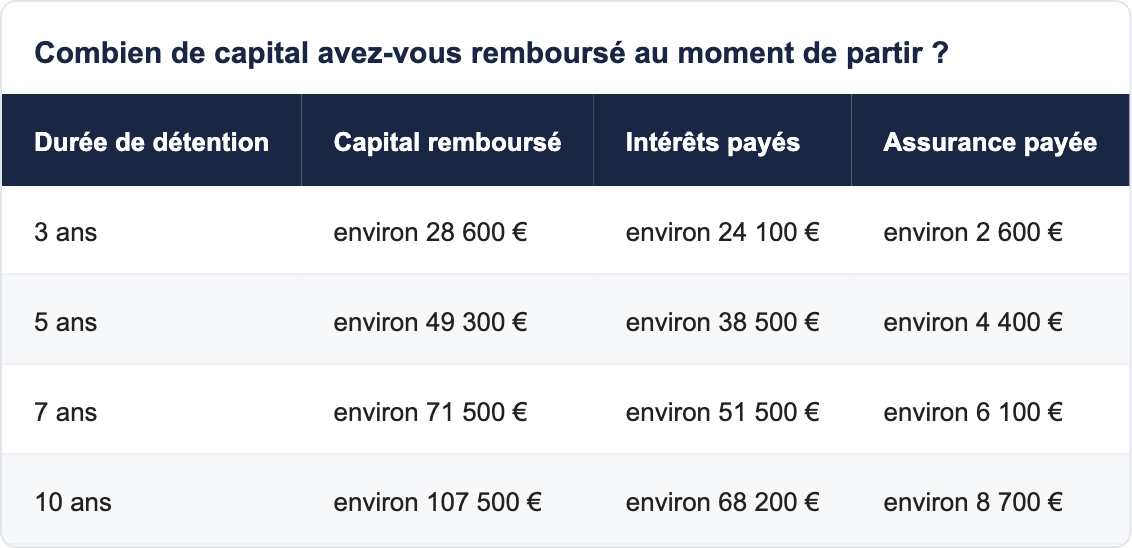
Au bout de cinq ans, près de 50 000 € ont été remboursés en capital. Ce montant n'est pas une dépense : il se retrouve dans votre patrimoine et vous revient à la revente, diminué des éventuels frais.
Le coût réel de l'achat selon la durée : trois scénarios
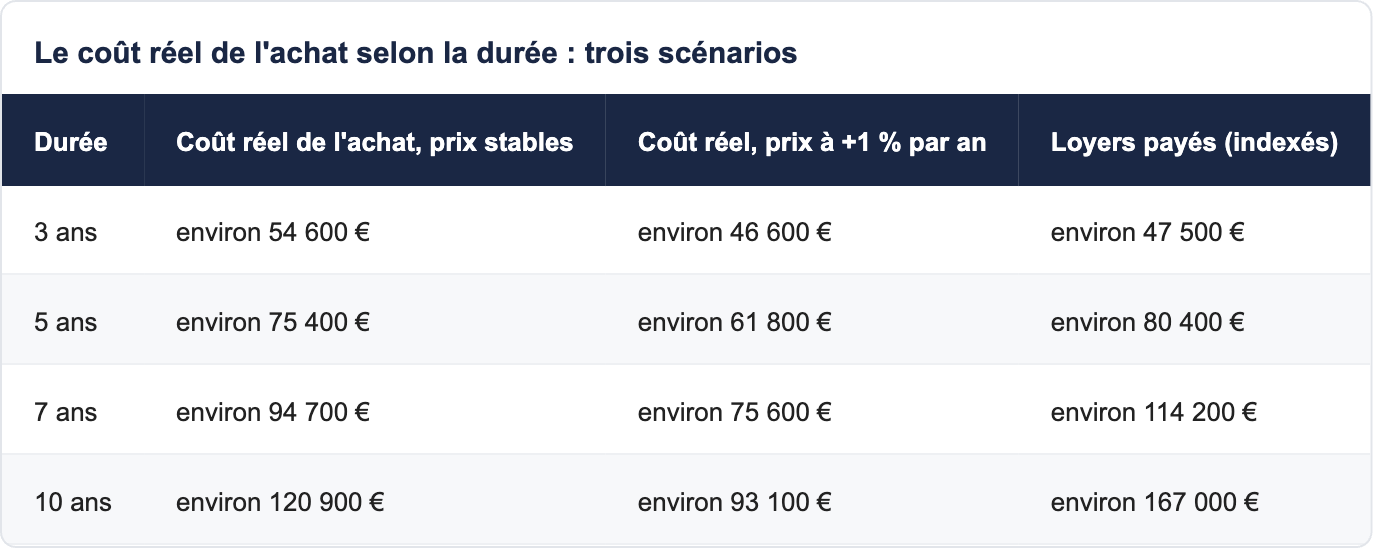
Le coût réel de l'achat additionne les frais de notaire, les intérêts, l'assurance, la taxe foncière, les charges non récupérables et les frais de revente, puis retranche l'éventuelle plus-value. Nous le comparons au total des loyers sur la même période.
Ce que disent ces chiffres
À trois ans, avec des prix stables, la location reste un peu moins coûteuse : les frais d'entrée et de sortie n'ont pas eu le temps d'être absorbés. À cinq ans, les deux options se rejoignent, et l'achat prend l'avantage si les prix progressent même faiblement. À sept ans et au-delà, l'écart devient net en faveur de l'achat. Pour aller plus loin, notre article la méthode de calcul complète pour trancher avec des chiffres détaille chaque poste.
Le coût d'opportunité de l'apport
Les 30 000 € d'apport auraient pu rapporter quelque chose s'ils étaient restés placés. À 3 % par an, cela représente environ 900 € par an, soit 4 500 € sur cinq ans : un montant à ajouter au coût de l'achat pour être complet, qui ne change pas l'ordre de grandeur des conclusions.
Le jour où vous partez : trois options
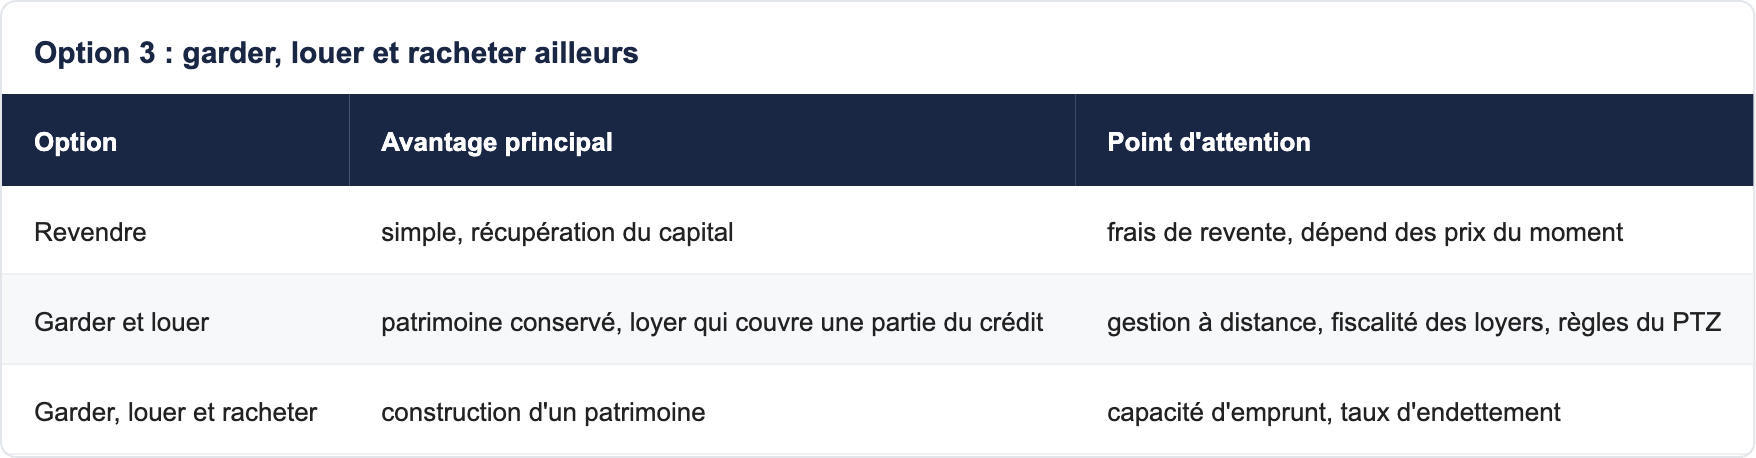
Option 1 : revendre
C'est la solution la plus simple. Vous remboursez le capital restant dû avec le prix de vente et récupérez la différence. Bonne nouvelle : les indemnités de remboursement anticipé ne sont pas dues lorsque la vente fait suite à un changement du lieu d'activité professionnelle de l'emprunteur ou de son conjoint (article L313-48 du Code de la consommation). Dans les autres cas, elles sont plafonnées à six mois d'intérêts et à 3 % du capital restant dû.
Option 2 : garder et louer
Vous conservez le logement et le mettez en location. Le loyer perçu couvre une partie de la mensualité, et vous devenez propriétaire bailleur. Un logement neuf classé A ou B au DPE se loue sans contrainte, là où un logement ancien énergivore peut être frappé par les interdictions progressives de location. Si vous avez bénéficié d'un PTZ, la mise en location est en principe encadrée pendant les six premières années, avec des exceptions prévues notamment en cas de mobilité professionnelle : faites vérifier votre cas avant de signer un bail.
Option 3 : garder, louer et racheter ailleurs
Pour les profils qui ont la capacité d'emprunt suffisante, conserver le premier bien loué et acheter une nouvelle résidence principale permet de construire un patrimoine. C'est un schéma fréquent chez les cadres mobiles, qui transforment leur premier achat en premier investissement locatif.
Exemple chiffré : partir au bout de cinq ans et louer
Reprenons notre T3 à 280 000 €. Au bout de cinq ans, une mutation vous amène dans une autre ville. Plutôt que de vendre, vous louez le logement. Avec une indexation de 1,5 % par an, le loyer de marché est passé d'environ 1 300 € à environ 1 400 € par mois.
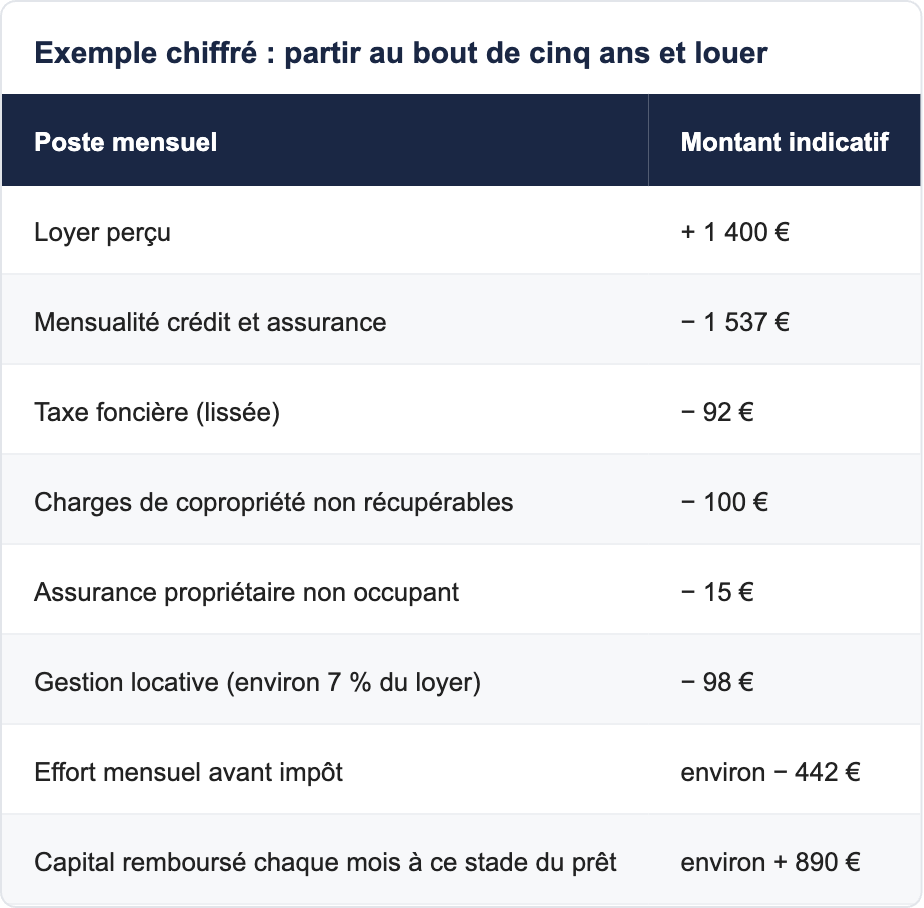
L'effort de trésorerie est réel, de l'ordre de 440 € par mois avant fiscalité, mais il finance un remboursement de capital deux fois plus élevé. Autrement dit, votre patrimoine continue de progresser plus vite que ce que vous y consacrez. Le résultat dépend bien sûr de la fiscalité des loyers, qui s'ajoute à ce calcul, et du niveau de loyer réellement obtenu.
Et si vous aviez loué pendant ces cinq ans ?
Vous auriez versé environ 80 000 € de loyers, sans constituer de patrimoine immobilier. L'épargne que vous auriez éventuellement placée à la place de l'apport et de la différence de mensualité aurait produit un rendement, mais rarement de quoi compenser l'effet du remboursement du capital sur la durée.
La check-list de l'acheteur mobile
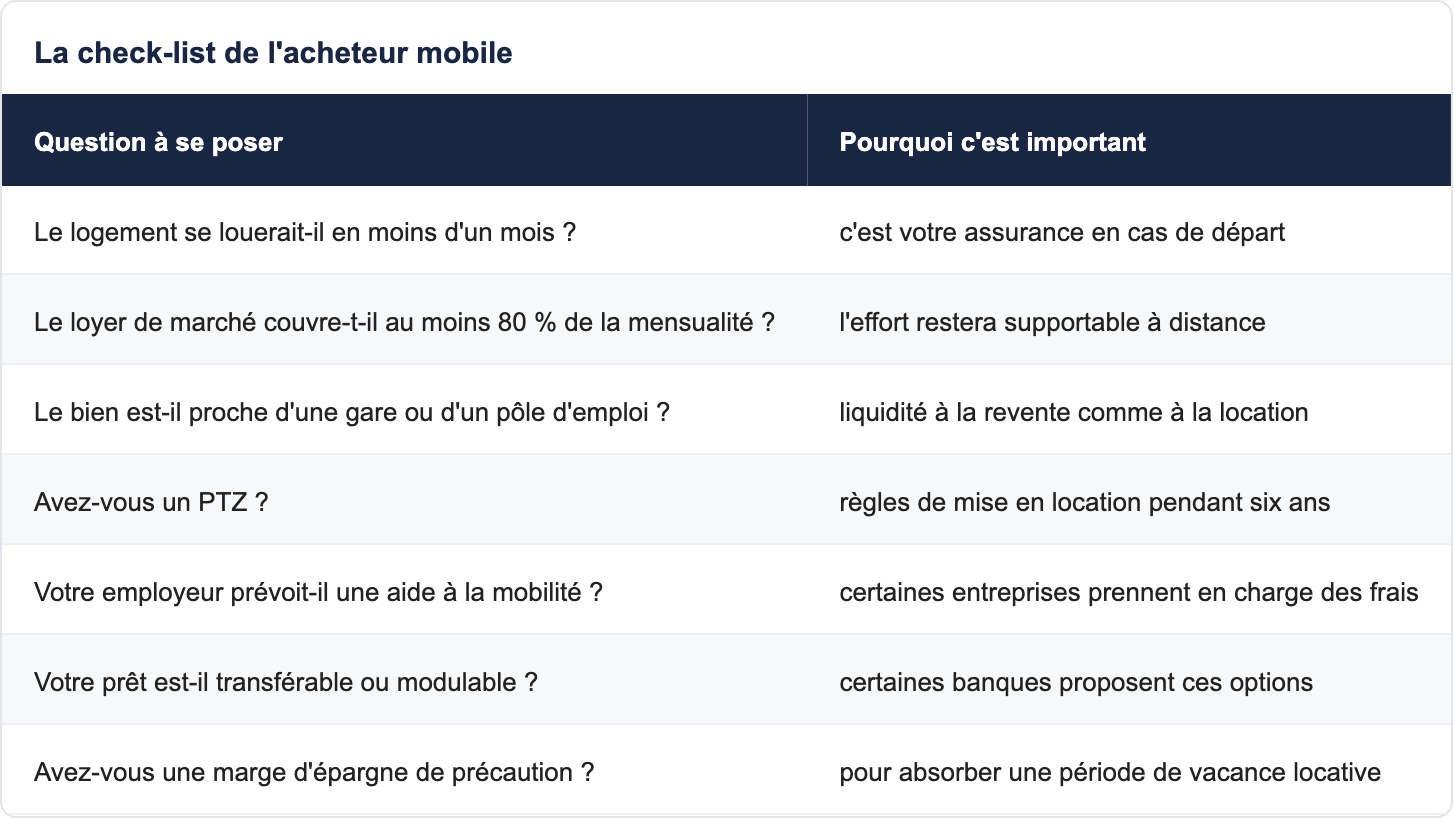
Ce qu'il faut regarder avant d'acheter quand on est mobile
La liquidité de l'emplacement
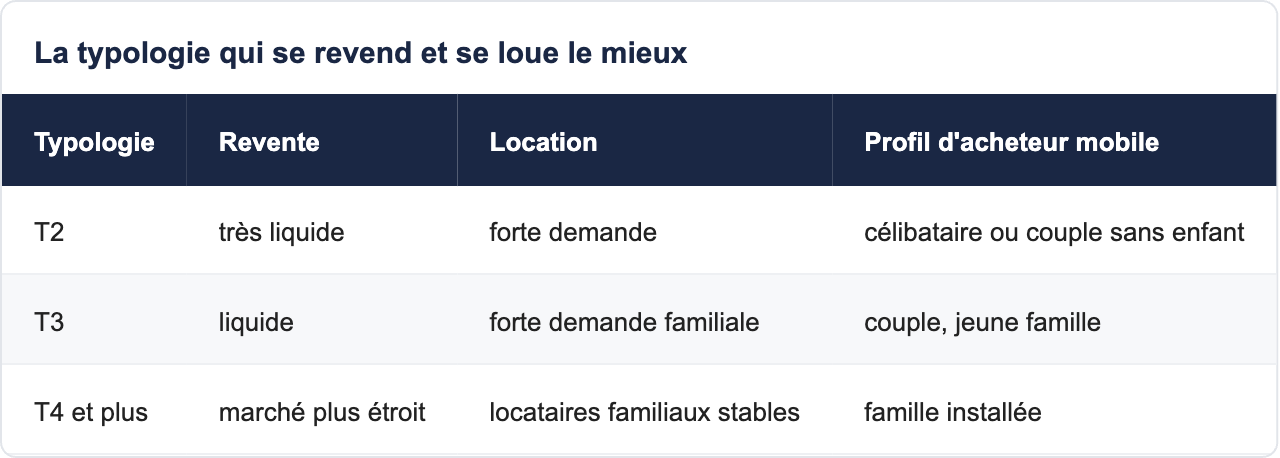
Un logement proche d'une gare, d'un pôle d'emploi ou d'une université se revend et se loue plus facilement. Pour un acheteur mobile, c'est le premier critère, avant même la surface. Un T2 ou un T3 bien placé trouve preneur dans la plupart des marchés.
La typologie qui se revend et se loue le mieux
La performance énergétique
Le neuf conforme à la RE2020 garde sa valeur locative et sa capacité à être loué. C'est un avantage décisif si vous envisagez l'option 2.
Les garanties du neuf
La garantie de parfait achèvement, la garantie biennale et la garantie décennale protègent le propriétaire, y compris s'il est devenu bailleur. Vous n'avez pas de gros travaux à gérer à distance dans les premières années.
Les profils pour qui la mobilité n'empêche pas d'acheter
Le cadre qui change de poste sans changer de ville
Un changement d'employeur dans le même bassin d'emploi ne change rien au logement. Dans les grandes métropoles, c'est le cas le plus fréquent.
Le couple qui prévoit une mutation « peut-être dans trois ans »
L'achat reste pertinent si le logement est choisi pour pouvoir être loué. Le calcul de l'option 2 doit être fait avant de réserver.
Le frontalier ou le salarié en télétravail partiel
La mobilité est souvent moins forte qu'annoncé : le télétravail réduit la contrainte de proximité et élargit le choix des communes. Nos pages de programmes en Haute-Savoie ou en Haute-Garonne illustrent ces marchés où la demande locative est soutenue.
Les erreurs à éviter
- Comparer le loyer à la mensualité sans tenir compte du capital remboursé.
- Oublier les frais de sortie dans le calcul à court terme.
- Choisir un logement pour ses goûts personnels plutôt que pour sa liquidité quand on sait qu'on bougera.
- Ignorer les règles du PTZ en cas de mise en location.
- Surestimer le loyer que l'on pourra percevoir après son départ.
Le rôle des aides au financement
Le prêt à taux zéro, le prêt Action Logement, le prêt d'accession sociale et le prêt conventionné réduisent le coût du crédit et donc le point de bascule. La TVA réduite dans le neuf peut aussi s'appliquer dans certains quartiers, sous conditions de ressources. Si vous conservez ensuite le logement pour le louer, les règles fiscales des revenus locatifs s'appliquent ; les dispositifs d'investissement comme le statut Jeanbrun ou le régime LMNP s'apprécient au cas par cas. Notre guide des prêts et aides pour financer un premier achat fait le tour des options.
Ce que Vianova met à votre disposition
Le comparatif location ou achat en ligne vous donne un ordre de grandeur en quelques clics. Pour aller plus loin, un conseiller Vianova refait la comparaison avec vos chiffres : loyer, apport, horizon probable, ville de destination possible. La sélection de logements est préparée par un conseiller, pas par un algorithme, en privilégiant les biens choisis pour leur revente et leur capacité à être loués. Vous accédez au prix du promoteur, avec un interlocuteur unique du premier appel à la remise des clés, et vous ne payez aucun honoraire. Aucune pression : l'avis est argumenté, pas un argumentaire.
Questions fréquentes
Faut-il rester au moins cinq ans pour que l'achat soit rentable ?
Dans notre simulation, l'achat et la location s'équilibrent autour de cinq ans à prix stables, et plus tôt si les prix progressent. Le seuil dépend de votre loyer, de votre apport et du taux obtenu.
Que se passe-t-il si je dois vendre au bout de trois ans ?
Vous récupérez le capital remboursé, environ 28 600 € dans notre exemple, diminué des frais de revente. Le coût réel de l'achat est alors proche du total des loyers.
Dois-je payer des pénalités si je revends à cause d'une mutation ?
Non, les indemnités de remboursement anticipé ne sont pas dues quand la vente fait suite à un changement du lieu d'activité professionnelle.
Puis-je louer mon logement si je pars ?
Oui, c'est souvent la meilleure option. Si vous avez un PTZ, vérifiez les conditions de mise en location pendant les six premières années.
Un logement neuf se loue-t-il mieux qu'un ancien ?
Il se loue plus facilement grâce à sa performance énergétique et à ses prestations, et il n'est pas concerné par les interdictions de location des logements les plus énergivores.
Quelle typologie choisir si je risque de déménager ?
Un T2 ou un T3 bien situé, proche des transports, qui se revend et se loue facilement.
Le capital remboursé est-il vraiment récupéré ?
Oui, à la revente, le capital déjà remboursé vous revient, sous réserve que le prix de vente couvre le capital restant dû et les frais.
Et si les prix baissent ?
Une baisse réduit la somme récupérée. C'est pourquoi l'emplacement et la liquidité du bien sont prioritaires pour un acheteur mobile.
Les frais de notaire sont-ils moins chers dans le neuf ?
Oui, environ 2 à 3 % du prix contre 7 à 8 % dans l'ancien, ce qui réduit le point de bascule.
Faut-il un gros apport ?
Non, mais un apport qui couvre au moins les frais facilite le financement. Le PTZ et le prêt Action Logement peuvent compléter.
Quelle est la durée minimale conseillée ?
Il n'y a pas de durée magique. En dessous de trois ans, la location est en général plus économique ; au-delà de cinq à sept ans, l'achat prend nettement l'avantage.
Puis-je garder mon premier logement et en acheter un autre ?
Oui, si votre capacité d'emprunt le permet : les loyers perçus sont pris en compte partiellement par les banques.
Le télétravail change-t-il le calcul ?
Oui : il élargit le périmètre de recherche et réduit souvent la probabilité de devoir déménager.
Qui fait le calcul avec mes chiffres ?
Un conseiller Vianova, gratuitement, à partir de votre loyer actuel, de votre apport et de votre horizon.
Comment trouver un logement neuf facile à revendre ?
En privilégiant les emplacements proches des transports et des pôles d'emploi. La carte des programmes Vianova permet de filtrer par ville.
Et si je ne sais vraiment pas combien de temps je resterai ?
Construisez le projet autour de l'option « garder et louer » : si le loyer attendu couvre l'essentiel de la mensualité, l'incertitude devient beaucoup moins risquée.
Conclusion
La mobilité professionnelle n'est pas une raison automatique pour rester locataire. Elle impose de faire le calcul autrement : intégrer les frais d'entrée et de sortie, compter le capital remboursé, et préparer dès l'achat le scénario du départ. Dans notre exemple, l'achat d'un T3 neuf rejoint le coût de la location vers cinq ans et le dépasse nettement ensuite. Pour faire le calcul avec votre loyer, votre apport et votre horizon, ouvrez la page Louer ou acheter de Vianova ; pour explorer l'offre, consultez la carte des programmes neufs, les articles de la rubrique Se loger neuf, notre hub conseil investissement et les repères de la rubrique lois et fiscalité.