
Acheter un appartement neuf sur plan, c'est payer un bien qui n'existe pas encore. Cette réalité inquiète beaucoup d'acquéreurs, qu'ils achètent leur résidence principale ou qu'ils préparent un investissement locatif. Pourtant, la vente en l'état futur d'achèvement (VEFA) est l'un des modes d'acquisition les plus encadrés du droit français : les sommes que vous versez sont plafonnées à chaque étape, l'achèvement de l'immeuble est garanti, et plusieurs garanties légales prennent le relais après la remise des clés.
Ce guide passe en revue, dans l'ordre chronologique, chaque protection dont vous bénéficiez : dépôt de garantie à la réservation, garantie financière d'achèvement, appels de fonds échelonnés, réception et réserves, garantie de parfait achèvement, garantie biennale, garantie décennale et assurance dommages-ouvrage. Pour chacune, nous précisons ce qui est couvert, pour combien de temps, et ce qui ne l'est pas. Si vous en êtes au stade du projet, notre page devenir propriétaire dans le neuf vous aide à cadrer votre démarche avant de réserver.
Les textes de référence sont le Code de la construction et de l'habitation (articles L. 261-1 et suivants, R. 261-1 et suivants), le Code civil (articles 1601-3, 1642-1 et 1792 et suivants) et le Code des assurances (articles L. 241-1 et L. 242-1). Les informations ci-dessous sont à jour en octobre 2026 ; elles ne remplacent ni votre acte authentique ni les conseils de votre notaire.
La VEFA en bref : un contrat protecteur mais à lire de près
En VEFA, le promoteur vous transfère immédiatement la propriété du terrain et des constructions déjà existantes, et vous devenez propriétaire de l'immeuble au fur et à mesure de son édification. En contrepartie, vous réglez le prix par fractions, à mesure de l'avancement du chantier. C'est ce paiement progressif qui explique l'existence d'un cadre juridique strict : si le promoteur disparaissait en cours de route, vous auriez déjà financé une partie de l'ouvrage.
Le législateur a donc imposé trois verrous : un plafonnement des paiements selon l'avancement des travaux, une garantie extérieure qui assure l'achèvement ou le remboursement, et un acte authentique reçu par un notaire, qui vérifie la conformité du contrat et des documents.
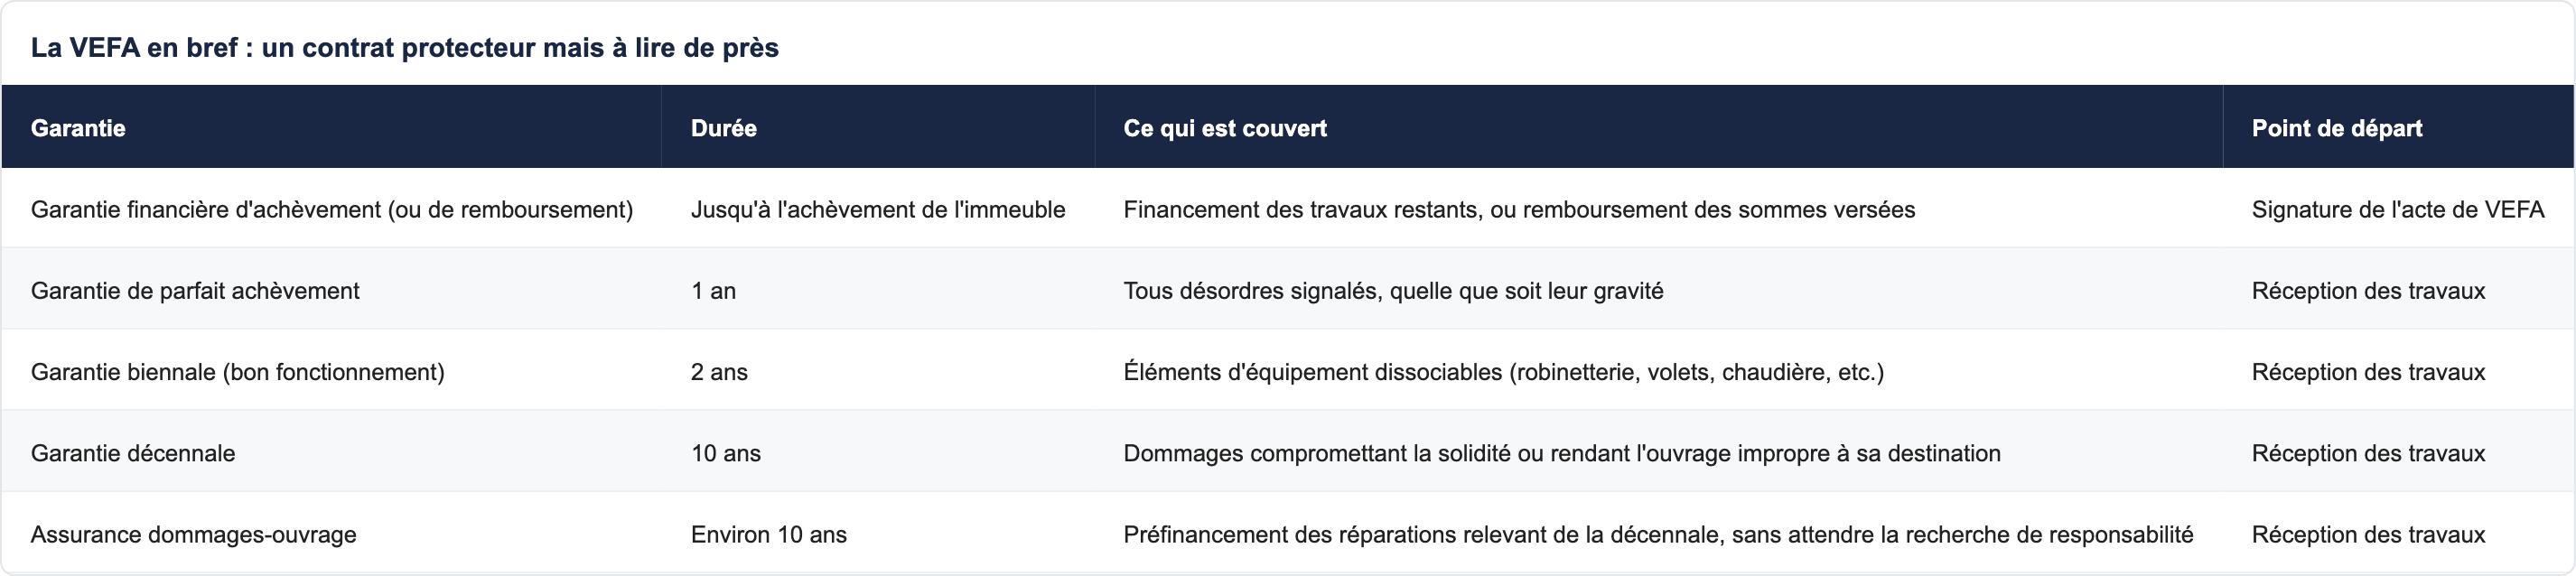
Le tableau ci-dessous résume les garanties et leur point de départ ; chacune est détaillée plus bas.
De la réservation à la signature : les premières protections
Le contrat de réservation et le dépôt de garantie
Avant l'acte définitif, vous signez en général un contrat de réservation. Il fixe le prix prévisionnel, la surface, la description du lot, les caractéristiques techniques et le calendrier prévu. Un dépôt de garantie peut être demandé, mais il est plafonné : au maximum 5 % du prix prévisionnel si la vente doit être conclue dans l'année, 2 % si elle doit l'être dans un délai de deux ans, et aucun dépôt au-delà.
Ce dépôt n'est pas versé au promoteur : il est consigné sur un compte spécial, auprès d'un notaire ou d'un établissement financier. Il vous est restitué sans retenue dans plusieurs cas prévus par la loi, notamment si l'acte n'est pas signé dans le délai prévu, ou si les caractéristiques du bien diffèrent de celles annoncées. Vous disposez par ailleurs d'un délai de rétractation de dix jours pour un acquéreur non professionnel, à compter de la remise du contrat.
Avant la signature de l'acte de VEFA, le projet d'acte et ses annexes doivent vous être communiqués au moins un mois à l'avance. Ce délai vous laisse le temps de faire relire le document par votre notaire, d'obtenir votre financement et de comparer la notice descriptive avec ce qui vous avait été présenté.
Le notaire vérifie le permis de construire, la maîtrise foncière du promoteur, la garantie d'achèvement ou de remboursement et le règlement de copropriété. Il perçoit des frais de notaire réduits dans le neuf : nous les estimons à 2,5 % du prix dans nos simulations, soit 6 250 € pour un bien à 250 000 €, avec une marge selon le montant des droits et émoluments du dossier.
La garantie financière d'achèvement (GFA) : le pilier de la VEFA
Garantie d'achèvement ou garantie de remboursement
Le vendeur doit justifier, au plus tard à la signature de l'acte, d'une garantie qui couvre l'achèvement de l'immeuble ou, à défaut, le remboursement des sommes versées. Il en existe deux formes. La garantie d'achèvement, la plus répandue, est apportée par une banque ou un assureur : si le promoteur est défaillant, le garant fait terminer le chantier, ou finance son achèvement. La garantie de remboursement joue dans le cas où le projet est abandonné ; elle restitue les sommes déjà payées.
Le garant est un tiers indépendant du promoteur, ce qui fait toute la valeur du dispositif. La garantie est mentionnée dans l'acte authentique, avec le nom du garant et le numéro de l'engagement.
La GFA protège contre l'inachèvement, pas contre un retard ni contre des défauts de finition. Elle ne se substitue pas aux garanties de parfait achèvement, biennale et décennale, qui interviennent après la livraison. Elle ne dispense pas non plus le promoteur de ses pénalités de retard, traitées plus bas. Enfin, elle suppose que les paiements aient été effectués conformément au calendrier prévu par l'acte.
Demandez le justificatif de garantie et relevez trois informations : le nom du garant, la date de l'engagement et la référence de l'opération couverte. En cas de doute, votre notaire ou l'ADIL de votre département peuvent vous renseigner gratuitement.
Les appels de fonds échelonnés : 35 %, 70 %, 95 %, puis le solde
L'article R. 261-14 du Code de la construction et de l'habitation encadre les paiements : ils ne peuvent dépasser, cumulés, 35 % du prix à l'achèvement des fondations, 70 % à la mise hors d'eau, et 95 % à l'achèvement de l'immeuble. Le solde, soit 5 %, est exigible à la mise à disposition du bien. Ce sont des plafonds : le contrat peut prévoir des appels plus faibles, jamais plus élevés.
Si l'acte est assorti d'une condition suspensive, par exemple l'obtention de votre prêt, aucun paiement ne peut être exigé tant qu'elle n'est pas réalisée. En cas de retard de paiement de votre part, les pénalités sont également encadrées : le taux ne peut excéder 1 % par mois de retard.
Exemple chiffré sur un bien à 250 000 €
Prenons un appartement à 250 000 € avec un échéancier calé sur les plafonds légaux. Le dépôt de garantie éventuel de 5 % (12 500 €) s'impute sur le prix et se trouve inclus dans le premier palier. Les frais de notaire estimés à 2,5 % s'ajoutent, soit 6 250 € payés à la signature de l'acte. Les montants sont donnés à titre indicatif.
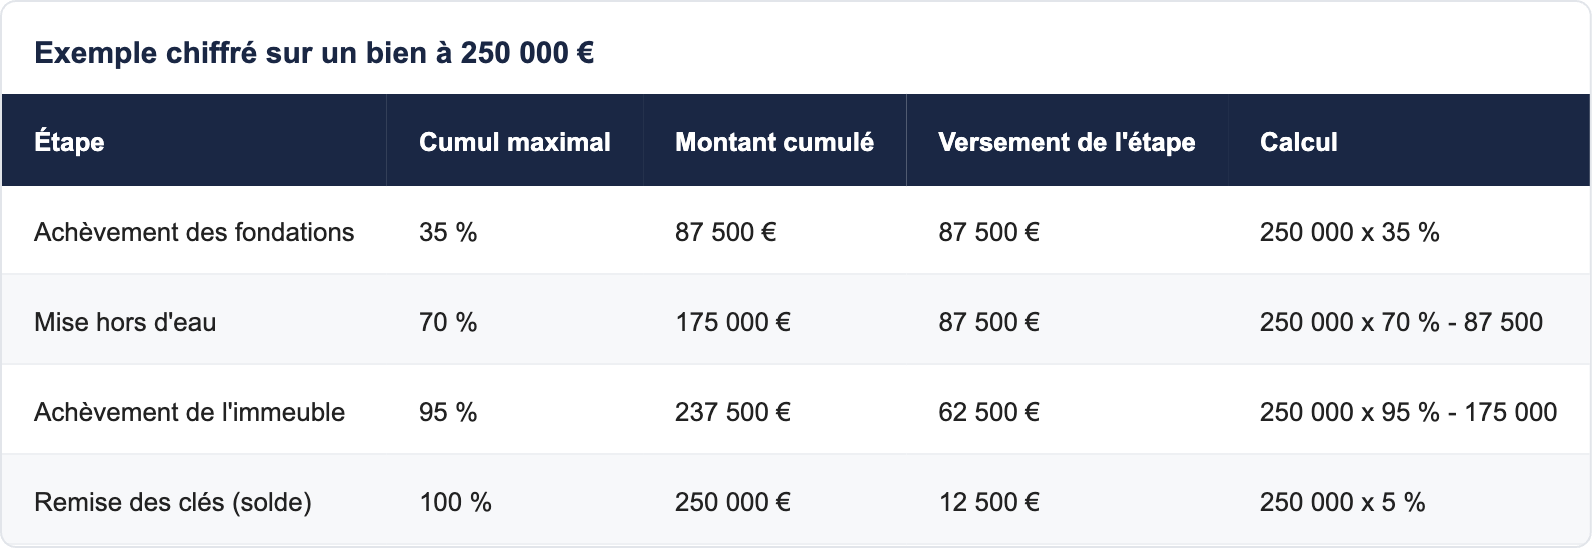
Dans la pratique, beaucoup de contrats prévoient des paliers plus fins (par exemple une partie à la signature, puis à la dalle, à l'élévation, à la cloison). Ce que vous devez retenir, c'est que le total versé avant la livraison ne dépasse jamais 95 %. Ce montant se finance avec le prêt, qui est débloqué par tranches : pendant le chantier, vous ne remboursez en principe que les intérêts sur les sommes débloquées, selon les conditions de votre banque. Un courtier peut vous aider à comparer ces conditions.
Le solde de 5 % et la consignation
À la livraison, le dernier versement de 5 % est le principal levier dont vous disposez. Si vous constatez des défauts de conformité ou des désordres lors de la réception, vous pouvez demander que ce solde soit consigné, c'est-à-dire déposé chez un tiers, jusqu'à la levée des réserves. Cette retenue est l'une des raisons pour lesquelles il est préférable de ne jamais signer un procès-verbal « sans réserve » quand vous avez un doute.
La livraison : réception, réserves et vices apparents
La livraison se fait lors d'une visite contradictoire, en présence du promoteur ou de son représentant. Un procès-verbal est dressé : il décrit l'état du logement et liste, le cas échéant, les réserves. Vous pouvez vous faire accompagner d'un proche, d'un expert du bâtiment ou de votre conseiller. Avant de signer, testez chaque équipement.
Un désordre visible le jour de la livraison est un vice apparent. Aux termes de l'article 1642-1 du Code civil, le vendeur ne peut plus en être tenu si vous ne l'avez pas dénoncé dans le mois suivant la remise des clés ou la prise de possession. Le procès-verbal est donc l'endroit où vous conservez vos droits : tout ce que vous voyez doit y figurer, même une rayure ou un joint à reprendre.
Dans les jours qui suivent, vous pouvez compléter la liste par lettre recommandée si vous découvrez un défaut en vivant dans le logement, dans le délai d'un mois mentionné ci-dessus.
Checklist de réception
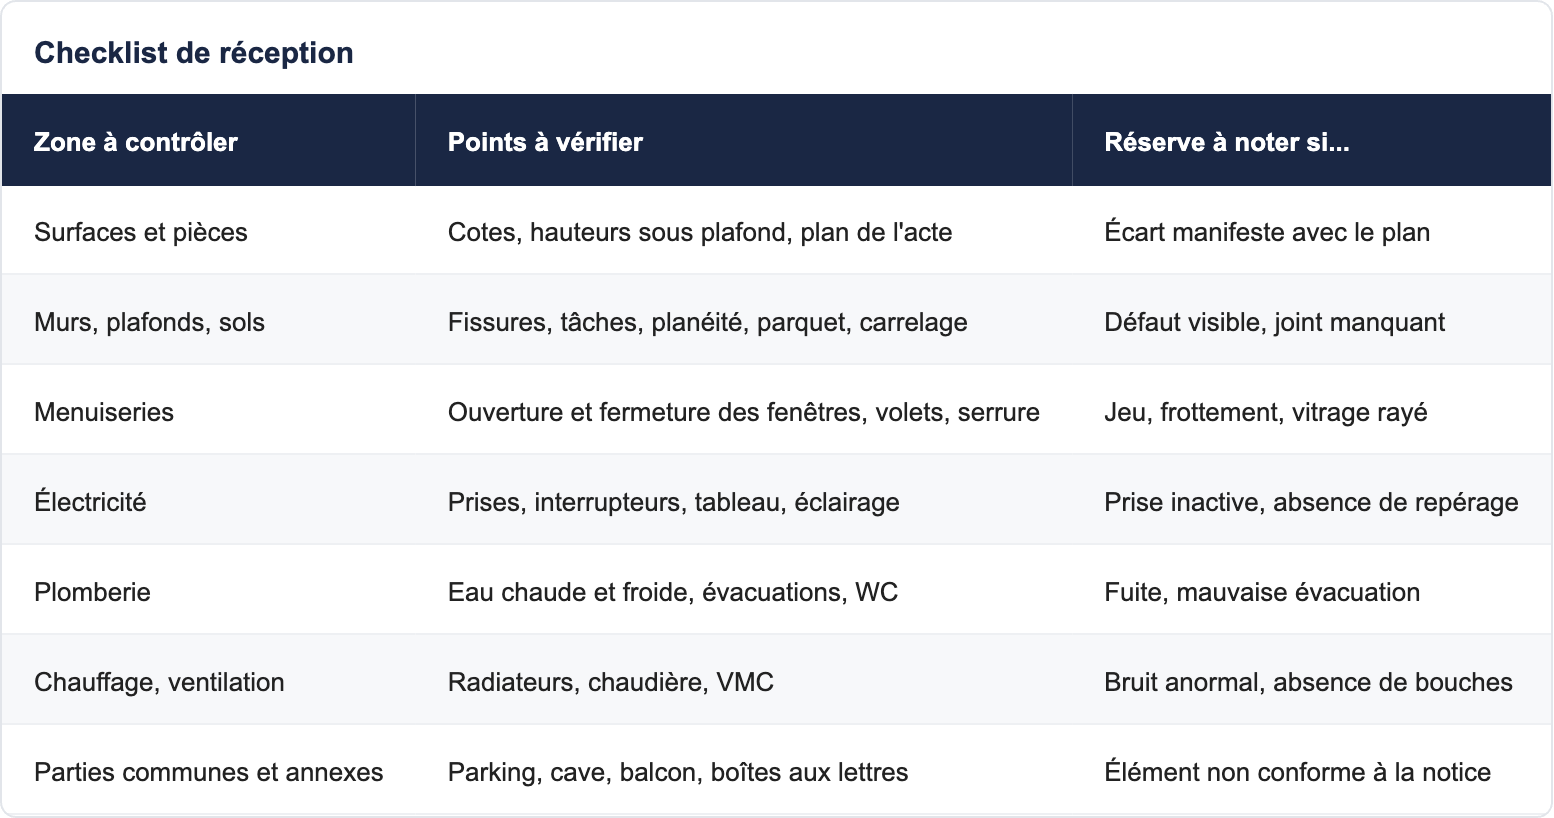
Si tout est conforme, vous signez et payez le solde. Si des réserves existent, vous signez le procès-verbal en les mentionnant, et le promoteur doit les lever dans un délai convenu ; vous pouvez demander la consignation du solde. Si le logement est inhabitable ou très différent du contrat, vous pouvez refuser la livraison et saisir votre notaire, voire le juge.
Après la livraison : parfait achèvement, biennale et décennale
La garantie de parfait achèvement : 1 an
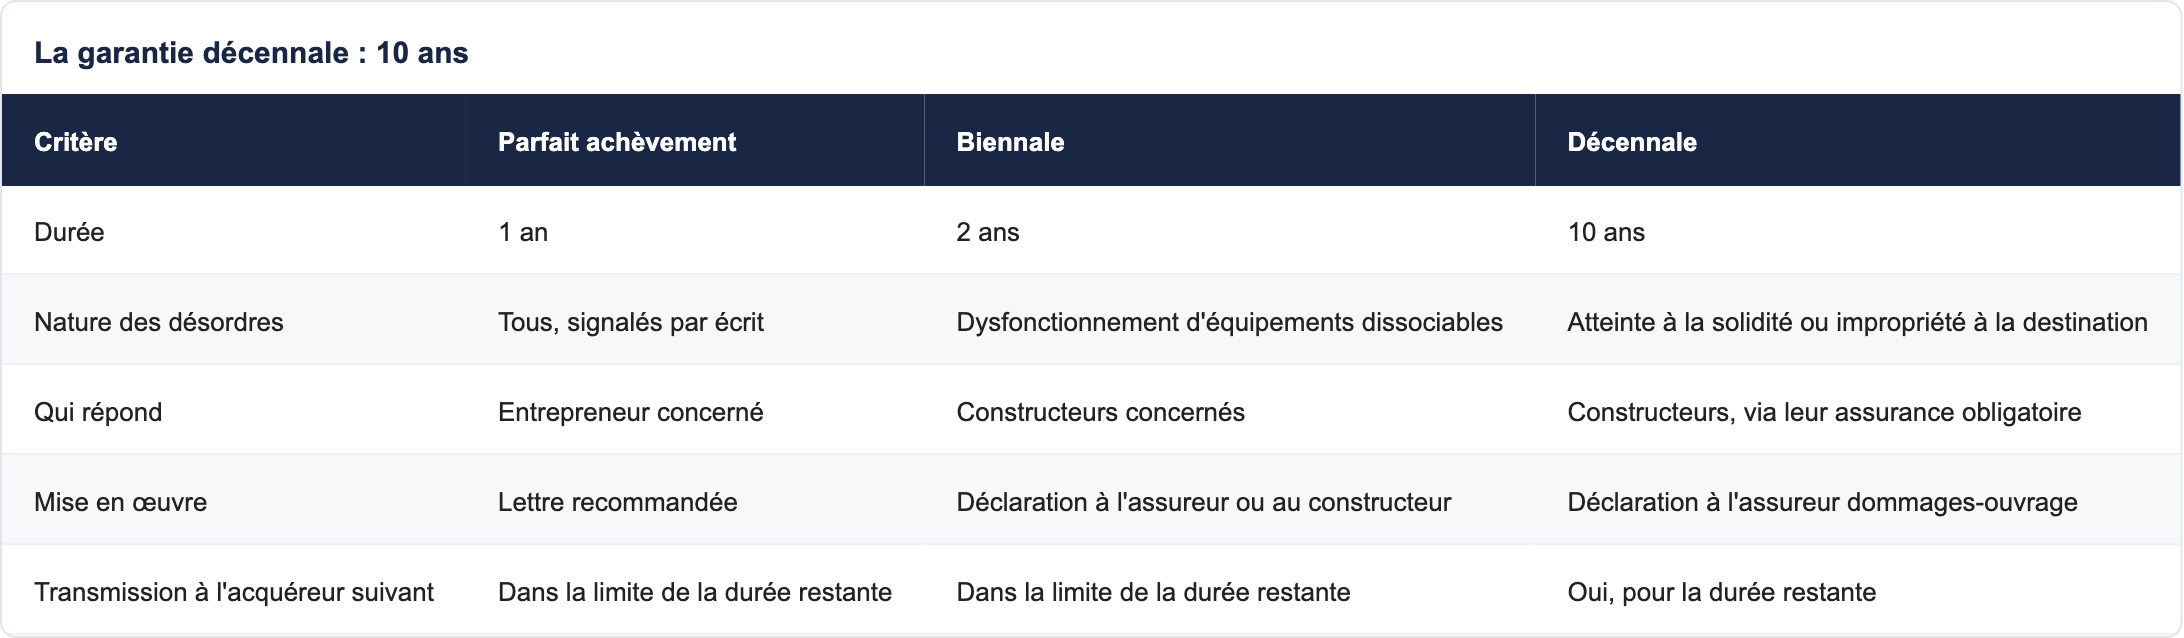
Pendant un an à compter de la réception des travaux, l'entrepreneur est tenu de réparer tous les désordres que vous lui signalez, quelle que soit leur gravité, qu'ils soient mentionnés au procès-verbal ou apparus ensuite. Vous les signalez par écrit, de préférence en lettre recommandée. Sont notamment concernés les fissures, les défauts d'étanchéité, les dysfonctionnements d'équipements ou les malfaçons de finition.
L'usure normale et les dégâts causés par un mauvais usage restent à votre charge.
La garantie biennale de bon fonctionnement : 2 ans
Elle porte sur les éléments d'équipement dissociables de l'ouvrage, c'est-à-dire ceux que l'on peut déposer sans abîmer le gros œuvre : robinetterie, radiateurs, volets roulants, interphone, chaudière, ballon d'eau chaude. Pendant deux ans à compter de la réception, un dysfonctionnement doit être réparé ou le matériel remplacé.
La garantie ne couvre pas le défaut d'entretien.
La garantie décennale : 10 ans
C'est la garantie la plus connue. Pendant dix ans à compter de la réception, les constructeurs sont responsables des dommages qui compromettent la solidité de l'ouvrage ou qui le rendent impropre à sa destination, y compris ceux qui résultent d'un défaut des éléments d'équipement indissociables (par exemple des canalisations encastrées ou un chauffage par le sol). Elle couvre aussi les dommages affectant la solidité des éléments constitutifs de l'immeuble.
Elle ne couvre pas l'esthétique ni l'usure normale. En revanche, une infiltration importante, un affaissement ou une fissure structurelle relèvent typiquement de cette garantie. Elle suit le bien : si vous revendez dans les dix ans, le futur propriétaire en bénéficie.
L'assurance dommages-ouvrage (DO) : réparer vite, sans chercher le coupable
À quoi sert la DO
L'assurance dommages-ouvrage est obligatoire pour toute personne qui fait construire, donc pour le promoteur. Elle permet de préfinancer les réparations des dommages de nature décennale sans attendre qu'un tribunal ait désigné le responsable. L'assureur DO indemnise d'abord, puis se retourne contre les entreprises et leurs assureurs.
En VEFA, la DO est souscrite par le promoteur pour le compte des propriétaires successifs : vous en bénéficiez sans la souscrire vous-même, mais vous devez en connaître les coordonnées. Demandez la copie de l'attestation lors de la remise des clés.
Vous déclarez le sinistre à l'assureur DO par lettre recommandée avec accusé de réception, en décrivant les désordres et leur date d'apparition, de préférence avec des photos. L'assureur dispose de délais légaux courts pour répondre, puis pour proposer une indemnité ; le détail est fixé par le Code des assurances.
Les retards de livraison : pénalités et recours
Le contrat de vente fixe un délai de livraison, ainsi que les conditions de pénalités de retard à la charge du vendeur. Ce délai peut être suspendu en cas d'événements limitativement énumérés dans l'acte : intempéries au sens des règles du bâtiment, grève, faillite d'une entreprise, injonction administrative, par exemple. Un retard est donc rarement automatique ou sans cause justifiée ; il faut examiner le contrat.
Les pénalités sont définies dans l'acte. Leur montant, souvent exprimé en fraction du prix par jour ou par mois de retard, varie d'un promoteur à l'autre. Comparez-les avant de signer.
Un retard décale la date de remise des clés, donc votre entrée dans les lieux, mais aussi la fin du différé d'amortissement éventuel et la mise en location pour un investisseur. Si vous avez un loyer à payer en attendant, conservez les justificatifs : ils servent de base à une demande d'indemnisation. Prévenez votre banque suffisamment tôt pour que l'offre de prêt reste valable.
En cas de litige, la voie amiable est la première étape : lettre recommandée au promoteur, puis médiation. Vous pouvez ensuite saisir le tribunal. L'ADIL, une association de consommateurs ou un avocat spécialisé en droit immobilier peuvent vous orienter.
Neuf ou ancien : quelle protection pour l'acheteur
L'acquéreur d'un bien ancien bénéficie lui aussi de protections, mais elles sont d'une autre nature. Le tableau ci-dessous compare les deux situations en termes de garanties.
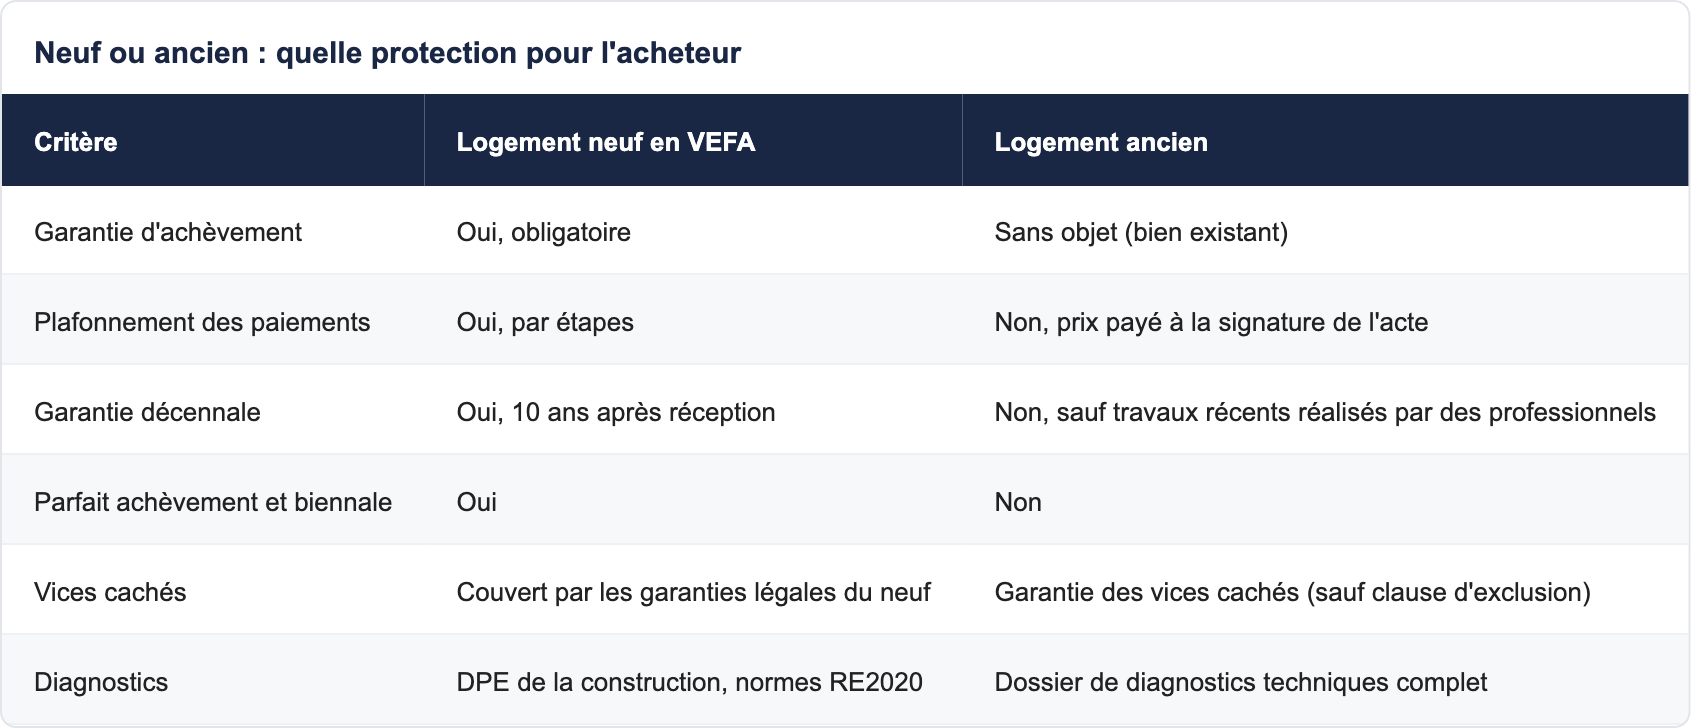
Ce comparatif décrit des mécanismes différents, sans classer les biens. Dans l'ancien, c'est l'inspection préalable qui vous protège, alors que dans le neuf, ce sont les garanties légales. Pour le côté financier, nos guides sur les prêt à taux zéro et la TVA réduite dans le neuf détaillent les avantages à connaître.
Le rôle du notaire, du syndic et du courtier
Les garanties ne s'activent pas toutes seules : plusieurs interlocuteurs interviennent, comme le montre ce tableau.
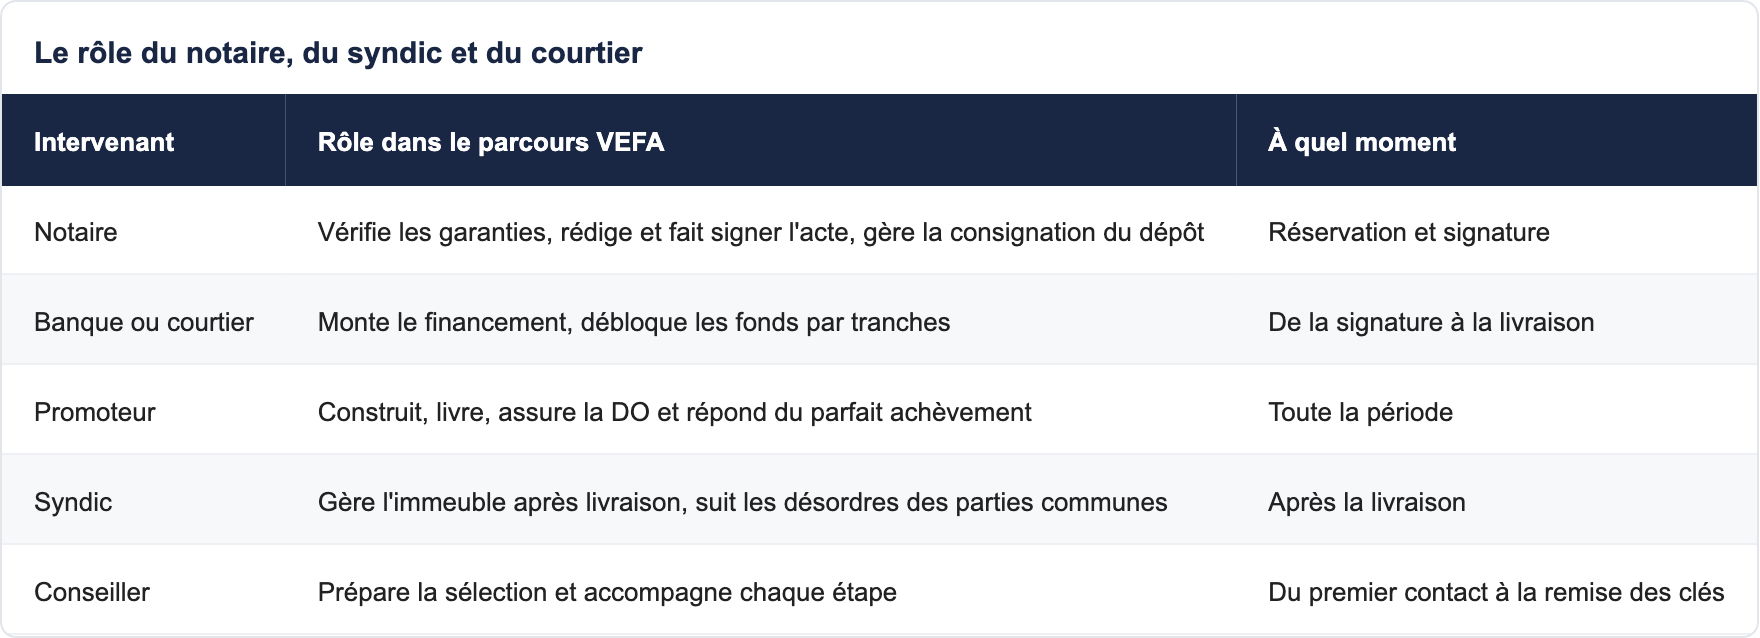
Le syndic mérite une mention particulière : pour les désordres affectant les parties communes (toiture, façade, ascenseur), c'est lui qui déclare le sinistre au nom de la copropriété.
Chronologie d'une VEFA, de la réservation aux dix ans
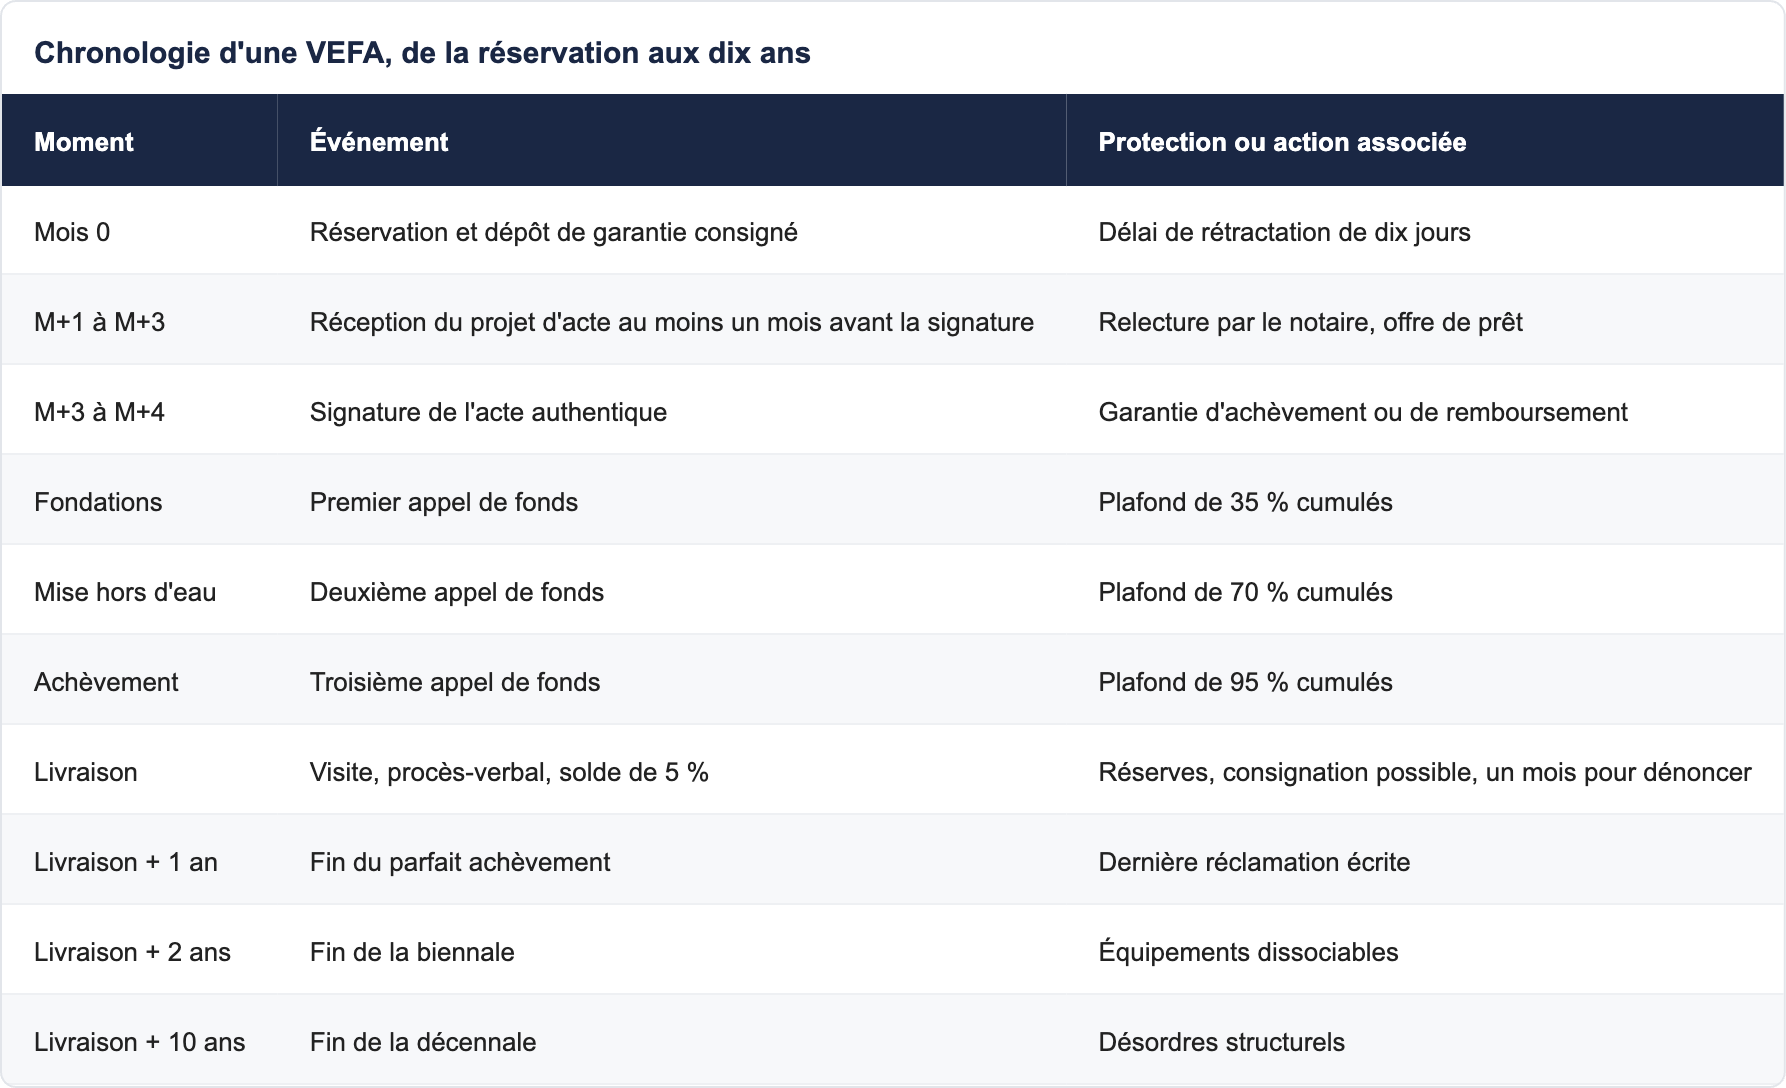
Les délais précis dépendent de chaque opération, de l'avancement du chantier et des clauses du contrat. Le point de départ légal des garanties est la réception des travaux, qui peut précéder de quelques semaines la remise des clés : demandez la date exacte dans votre dossier.
Quatre exemples de programmes Vianova où poser ces questions
Les garanties sont les mêmes partout en France, mais les situations d'achat varient. Voici comment appliquer ce guide à des programmes actifs en octobre 2026 ; les prix sont des « à partir de » lus sur les fiches programme.
Carrières-sous-Poissy : un grand programme, donc beaucoup de lots à suivre
Le programme L'Orée du Parc à Carrières-sous-Poissy compte 90 lots, à partir de 158 000 €. Sur une opération de cette taille, le chantier peut être découpé en plusieurs bâtiments : demandez si la garantie d'achèvement couvre l'ensemble de l'opération ou chaque tranche, et si les dates de livraison diffèrent selon le bâtiment. Pour situer le secteur, consultez la page de la ville de Carrières-sous-Poissy.
Sartrouville : vérifier le calendrier et la livraison par tranche
La résidence Eclosia à Sartrouville propose 56 lots à partir de 181 999 €. Pour un acquéreur occupant, le point central est la date de livraison et les pénalités de retard prévues à l'acte : un décalage se répercute sur la fin de votre bail actuel. Retrouvez le contexte local sur la page immobilier neuf à Sartrouville.
Poissy : une petite résidence, des vérifications plus simples à mener
Villa Antoinette à Poissy comprend 23 lots, à partir de 207 747 €. Dans une résidence de taille modeste, la réception est généralement plus rapide à organiser, mais la copropriété sera petite : informez-vous sur les premiers budgets de charges. La page de la ville de Poissy rassemble les programmes du secteur.
Meudon et Rueil-Malmaison : comparer deux logiques d'achat
À Meudon, le programme Vue En Scène propose 20 lots à partir de 144 300 € ; une seconde fiche, Vue En Scène (15 lots), affiche 15 lots à partir de 215 600 €. Plusieurs fiches pour un même nom de programme imposent de vérifier à quelle tranche, à quel bâtiment et à quelle date de livraison correspond le lot choisi. Voyez aussi la page Meudon. À Rueil-Malmaison, Respiration compte 24 lots à partir de 193 020 € ; le contexte communal figure sur la page Rueil-Malmaison.
Garanties et financement : ce que votre banque et votre fiscalité attendent
Les garanties de la VEFA rassurent aussi votre banquier. Le prêt est débloqué par tranches parallèles aux appels de fonds, et la banque s'appuie sur l'attestation de garantie. Si vous visez un premier achat, le PTZ 2026 est ouvert à toutes les zones pour le logement neuf collectif depuis avril 2025 ; les plafonds actuels sont à confirmer pour votre dossier.
Si vous investissez, les garanties se lisent en parallèle des règles fiscales : le dispositif Jeanbrun pour la location nue, le statut LMNP en meublé. Aucun rendement n'est garanti : seules les protections juridiques décrites ici le sont. Pour retrouver l'ensemble des sujets, parcourez le hub lois et fiscalité et le hub conseil investissement.
Pourquoi acheter avec Vianova
Vianova est une marketplace d'immobilier neuf. Vous achetez au prix promoteur ; l'accompagnement est gratuit, car les honoraires sont payés par le promoteur. Un conseiller unique vous suit du premier appel à la remise des clés, sélectionne les programmes à la main plutôt que par algorithme, et ne met aucune pression commerciale. Les dispositifs (PTZ, prêt Action Logement, prêt d'accession sociale, prêt conventionné, TVA réduite, aides locales) sont vérifiés commune par commune. Pour chercher par secteur, la carte des programmes neufs et la page Yvelines sont un bon point de départ, comme celle des Hauts-de-Seine.
Conclusion : poser les bonnes questions avant de signer
La VEFA protège réellement l'acheteur, à condition de vérifier trois choses : la garantie d'achèvement mentionnée à l'acte, un échéancier qui respecte les plafonds de 35 %, 70 % et 95 %, et un procès-verbal de livraison complet. Après la remise des clés, les garanties de parfait achèvement, biennale et décennale, ainsi que la dommages-ouvrage, prennent le relais pour dix ans.
Si vous voulez examiner un programme précis, vérifier un échéancier ou simuler votre financement, un conseiller Vianova peut vous rappeler, prendre rendez-vous ou lancer une simulation, sans frais pour vous. Commencez par notre page acheter ou louer pour cadrer votre projet, ou par celle du devenir propriétaire. Les simulations restent indicatives et ne constituent pas un conseil financier personnalisé.
Questions fréquentes sur les garanties en VEFA
Qu'est-ce que la garantie financière d'achèvement ? C'est un engagement d'une banque ou d'un assureur de financer l'achèvement de l'immeuble si le promoteur est défaillant. À défaut, elle garantit le remboursement des sommes versées. Elle est mentionnée dans l'acte authentique.
Quelle différence entre garantie d'achèvement et garantie de remboursement ? La garantie d'achèvement permet de terminer le chantier, alors que la garantie de remboursement restitue les sommes versées si le projet est abandonné. L'acte précise laquelle s'applique à votre opération.
Combien dois-je payer à la réservation ? Le dépôt de garantie est plafonné à 5 % du prix prévisionnel si la vente est conclue dans l'année et à 2 % si le délai atteint deux ans. Au-delà, aucun dépôt n'est possible. Il est consigné, non versé au promoteur.
Puis-je récupérer mon dépôt de garantie ? Oui, dans les cas prévus par la loi : acte non signé dans le délai, caractéristiques du bien différentes de celles annoncées, ou rétractation dans le délai de dix jours. Votre contrat de réservation détaille ces cas.
Quels sont les plafonds d'appels de fonds ? Ils sont de 35 % à l'achèvement des fondations, 70 % à la mise hors d'eau et 95 % à l'achèvement de l'immeuble, en cumulé. Le solde de 5 % est exigible à la mise à disposition du logement.
À quoi sert la consignation des 5 % ? Elle permet de conserver le solde chez un tiers tant que les réserves du procès-verbal ne sont pas levées. Elle vous donne un levier pour obtenir les reprises. Demandez-la au moment de la livraison, par écrit.
Quand un retard de livraison est-il sanctionné ? Lorsqu'il dépasse le délai prévu à l'acte, augmenté des causes légitimes de suspension qui y sont listées. Les pénalités sont fixées par le contrat. Lisez cette clause attentivement avant de signer.
Que faire si le promoteur est en faillite ? Le garant d'achèvement intervient pour financer la fin du chantier ou rembourser les sommes versées. Contactez-le sans attendre, avec votre notaire. C'est précisément le cas pour lequel la garantie existe.
Combien de temps ai-je pour signaler un défaut visible à la livraison ? Les vices apparents doivent figurer sur le procès-verbal ou être dénoncés dans le mois suivant la remise des clés ou la prise de possession. Passé ce délai, vous ne pouvez plus les opposer au vendeur. Agissez vite et par écrit.
Que couvre la garantie de parfait achèvement ? Elle couvre tous les désordres signalés pendant un an après la réception, qu'ils soient mineurs ou importants. Signalez-les par lettre recommandée. L'entrepreneur doit les réparer.
Que couvre la garantie biennale ? Elle couvre pendant deux ans le bon fonctionnement des équipements dissociables du bâtiment, comme la robinetterie, les radiateurs ou les volets roulants. Le défaut d'entretien en est exclu.
Que couvre la garantie décennale ? Elle couvre pendant dix ans les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Les équipements indissociables du gros œuvre en font partie. Elle suit le bien en cas de revente.
La garantie décennale est-elle transmise si je revends ? Oui, elle est attachée à l'immeuble et non à la personne. Le nouvel acquéreur en bénéficie pour la durée restante. Conservez donc les documents de réception et les attestations d'assurance.
Qu'est-ce que l'assurance dommages-ouvrage ? C'est une assurance obligatoire souscrite par le promoteur pour préfinancer les réparations de nature décennale. Elle indemnise sans attendre de savoir qui est responsable. Vous en bénéficiez en tant que propriétaire.
Comment déclarer un sinistre à la dommages-ouvrage ? Par lettre recommandée avec accusé de réception adressée à l'assureur, avec la description des désordres et des photos. Joignez les références de la police figurant dans vos documents de livraison.
Les garanties sont-elles les mêmes pour un investisseur et pour un occupant ? Oui, elles s'attachent au bien et non à l'usage que vous en faites. Seule la gestion pratique diffère, notamment la remise des clés, qui peut se faire en présence d'un mandataire si vous êtes éloigné.
Un notaire est-il obligatoire en VEFA ? Oui, l'acte de vente est un acte authentique reçu par un notaire. Il vérifie les garanties, rédige l'acte et fait respecter le délai d'un mois entre l'envoi du projet d'acte et la signature.
Les frais de notaire sont-ils réduits dans le neuf ? Ils sont plus faibles que dans l'ancien : nous retenons environ 2,5 % du prix dans nos simulations, soit 6 250 € pour 250 000 €. Le montant exact dépend du dossier et de votre notaire.
Puis-je me faire accompagner à la livraison ? Oui. Un proche, un expert en bâtiment ou votre conseiller peut vous accompagner. Cela aide à ne rien oublier dans la liste de réserves.
Qui fait jouer les garanties sur les parties communes ? Le syndic de la copropriété déclare les désordres des parties communes pour le compte des copropriétaires. Chaque copropriétaire garde la maîtrise de son lot.
Peut-on refuser les clés ? Si le logement est inhabitable ou très différent du contrat, vous pouvez refuser la livraison et saisir votre notaire ou la justice. Pour de simples réserves, il vaut mieux signer le procès-verbal en les listant.